Modelo de plano de negócios: a seção que o investidor lê primeiro nunca é o resumo
 Escrito por Martin J.
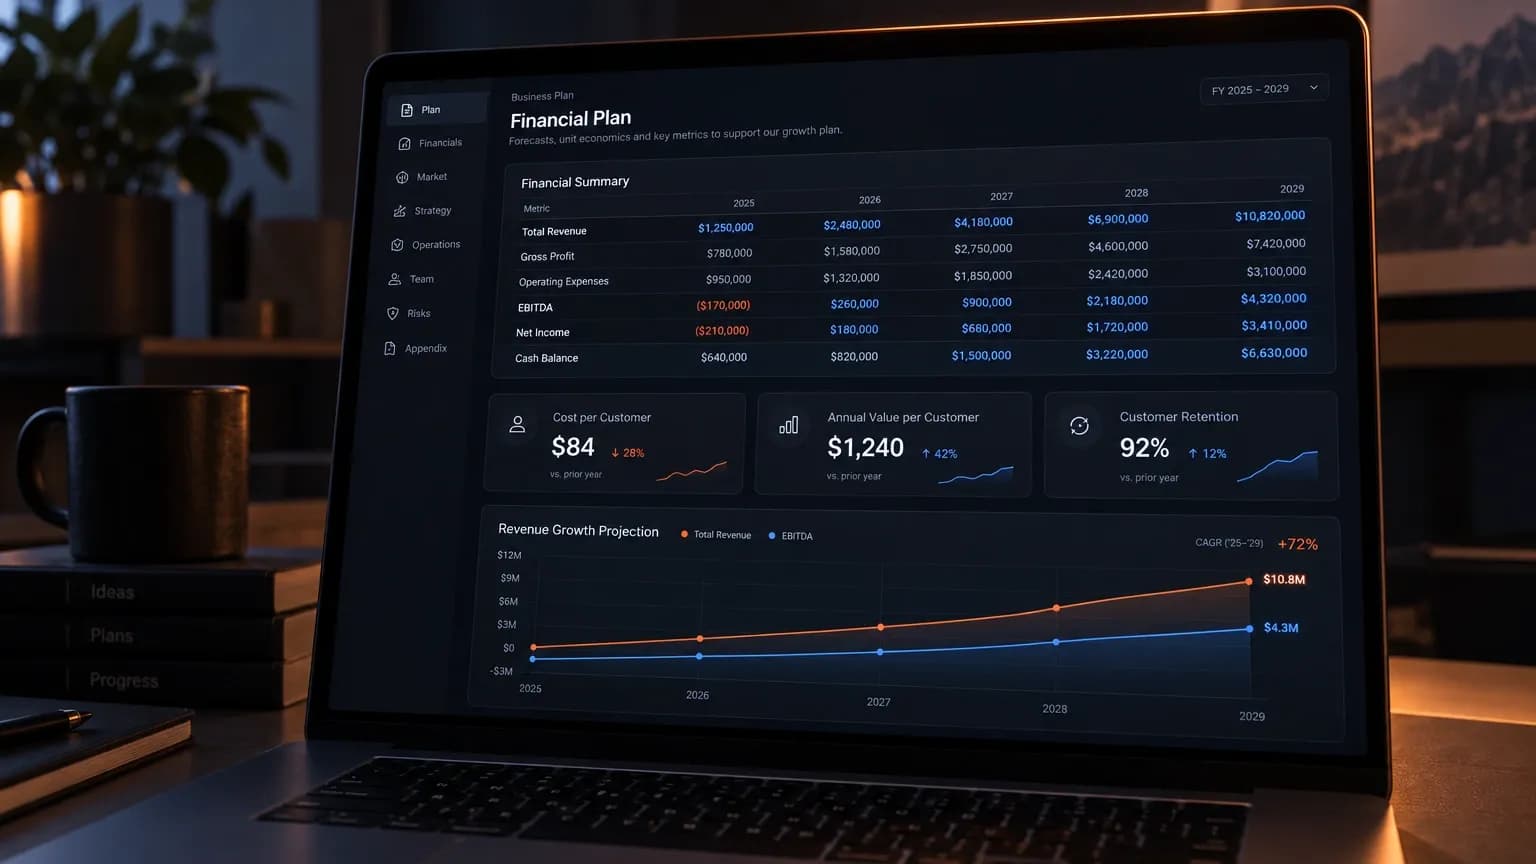
Um modelo de plano de negócios entrega a lista de seções e some quando a pergunta fica séria. Ninguém diz isso em voz alta, porque um arquivo preenchido até a última célula parece trabalho feito. Você já parou para pensar qual das quatro pessoas que abrem o seu plano decide, de fato, se ele avança? Um banco, um investidor, o seu time e um sócio leem o mesmo documento por motivos que não se conversam. Um arquivo genérico precisa servir aos quatro, e é por isso que ele não serve bem a nenhum. O que você escreveu primeiro não foi o plano: foi a parte que ninguém ia conferir. Quantas páginas do seu documento sobreviveriam a uma pergunta feita em voz alta?
Você passou o fim de semana no resumo executivo e o editou três vezes, porque é a página que todo mundo diz que mais importa. É também a página que a maioria dos leitores folheia por cima, enquanto as duas seções que decidem a resposta são escritas por último e revisadas menos que todas as outras. Essa lacuna se abriu em silêncio e nenhum modelo vai apontar para ela, porque um arquivo genérico precisa servir a todo leitor que ele possa alcançar. Ou seja: a conta que um banco veio procurar pode não estar no seu documento, e nada no seu analytics vai avisar que ela falta. Você descobre quando o documento volta pedindo mais informação.
Quem lê o plano, e o que muda
Olhe para o que realmente ocupa o topo desse resultado e o quadro é coerente. A página de modelo de um banco comunitário está lá, duas marcas grandes estão lá com arquivos para baixar, dois PDFs crus aparecem no resultado orgânico, um par de painéis do Pinterest entrou, e os guias editoriais vêm do Monday, do Shopify e do Liveplan. Várias páginas do top ten entregam um modelo, e mais de uma delas foi escrita por um credor.
O que nenhuma delas faz é mapear o leitor para o que muda no documento. Um arquivo para baixar precisa continuar genérico, e é exatamente por isso que ele não pode tomar essa decisão por você. Quatro pessoas podem ler o seu plano, e elas o abrem com quatro perguntas diferentes.
O investidor lê pelo mercado
A pesquisa de decks da DocSend coloca a revisão média de um investidor em 3 minutos e 44 segundos, com apenas 58% dos decks lidos até o último slide e a primeira página recebendo mais que o dobro do tempo de qualquer página seguinte. São números de deck e não de plano, e eu não vou fingir o contrário, mas são a evidência medida mais próxima de que o começo de um documento decide se o resto dele vai ser lido. Os três primeiros minutos de um investidor vão para uma pergunta: esse mercado é grande o suficiente para devolver um fundo, e esse time consegue tomar uma parte dele? Um documento que gasta as primeiras páginas num cronograma de pagamento responde a uma pergunta que esse leitor nunca fez.
Um plano de negócios em si é outro instrumento, e a comparação é o enquadramento público mais limpo dessa diferença. Um plano leva vinte minutos ou mais, e muitas vezes horas, e só é lido inteiro quando o interesse já existe. Então a primeira passada do investidor é um filtro, e o plano é o que ele abre depois que o filtro deixa você passar.
O banco lê pelo pagamento
A Small Business Administration reescreveu o piso do crédito na SOP 50 10 8.1, com vigência em 1º de outubro de 2026. Os mínimos de cobertura do serviço da dívida são 1,10x para 7(a) Small loans e 1,15x para Standard 7(a), com 1,25x e 1,15x se aplicando conforme o tipo de mudança de controle. Uma empresa em início precisa comprovar um aporte de capital próprio de 10%, e garantias pessoais são exigidas de quem detém 20% ou mais.
Depois vem a camada que a regra não menciona. A maioria dos bancos aplica um acréscimo próprio por cima, comumente 1,25x ou mais sobre a cobertura do serviço da dívida empresarial, e muitos também calculam um DSCR global, que incorpora a renda pessoal e as dívidas pessoais do dono e busca 1,0x a 1,15x sobre esse número combinado. Credores descrevem a zona de conforto deles como 1,25 ou mais, idealmente perto de 2, e um provedor de capital coloca a linha preferida acima de 1,40.
Tudo isso significa que um analista de crédito lê primeiro a sua conta de pagamento, não a sua visão. Ele está perguntando como fica a parcela mensal no seu pior mês, não no mês médio. Quatro pagamentos por ano com cobertura de 1,4x e oito meses no zero a zero é um pedido diferente do que o total anual sugere.
Há mais duas mudanças de 2026 que estão invalidando em silêncio conteúdos de guias mais antigos. A exigência de pré-análise FICO SBSS para 7(a) Small loans de US$ 350.000 ou menos terminou em 1º de março de 2026, e a participação foi restrita a cidadãos e nacionais dos Estados Unidos com residência principal no país. Residentes permanentes legais não se qualificam mais. Se o seu plano nasceu de um artigo de modelo escrito antes de março, nada nele vai ter avisado isso.
O leitor interno lê pelo responsável
O seu próprio time abre o plano por um motivo mais simples: saber quem está fazendo o quê. Um marco sem nome é um marco que ninguém pegou para si. E ele vai comparar os seus números com os que usa todo dia, o que é o teste de credibilidade mais rápido do documento. Quando a linha de marketing do plano contradiz o orçamento de marketing na pasta de finanças, o time percebe antes de qualquer leitor de fora.
Se uma parte desse trabalho é comprada, o plano operacional precisa nomear o time externo em vez de diluí-lo num total, porque coordenação é um custo real e ela cai sobre quem já tem menos tempo. O que esses arranjos custam de fato, e o que eles devolvem, está no nosso conteúdo sobre agências de criação de conteúdo.
O sócio lê pela divisão
Um sócio ou cofundador está lendo as condições que nunca entram num modelo: o que um aporte compra, o que acontece com a participação se alguém sair no segundo ano, e como fica a divisão depois de um ano ruim em vez de um ano bom. Essas condições pertencem ao documento do plano, não a uma conversa que cada um lembra de um jeito.
Aqui está a mesma informação como um único mapa, que é a peça que nenhum modelo nesse resultado carrega:
Leitor | O que ele confere primeiro | O que muda no documento |
|---|---|---|
Investidor | Se o mercado consegue devolver um fundo | A seção de mercado e o uso dos recursos carregam o peso; o cronograma de pagamento é pano de fundo |
Banco ou analista de crédito | Se a conta de pagamento sobrevive a um mês ruim | Mostre cobertura contra o pior mês, o aporte de capital próprio e a exigência de garantia |
Leitor interno ou time | Se existe um nome ao lado de cada frente de trabalho | Os marcos ganham responsáveis e datas; o plano precisa concordar com o orçamento |
Sócio ou cofundador | Se a divisão se sustenta sob pressão | Aporte, vesting e condições de saída estão escritos no documento |
As seções que fazem trabalho de verdade
Uma seção faz trabalho de verdade quando um leitor consegue conferi-la e a conferência consegue mudar uma decisão. Por esse teste, a maior parte da lista padrão é neutra, e duas seções são decisivas.
A seção de mercado, escrita com um número que alguém possa conferir
Todo guia manda incluir uma análise de mercado. Nenhum diz qual número deve estar nela, e "o mercado está crescendo" não pode ser conferido por ninguém. Coloque três números na seção e dê fonte e data para cada um: os compradores que você consegue alcançar de fato, quanto eles pagam, e a fatia que você precisa conquistar. Depois escreva a conta, de modo que compradores alcançáveis vezes preço vezes fatia seja igual à receita da sua própria projeção. Um leitor que consegue acompanhar essa corrente também consegue discordar de um elo dela, e é isso que você quer, porque uma contestação é mais barata que o silêncio.
É nessa mesma seção que a metade competitiva pertence, e ela é um bolsão de demanda real por baixo dessa busca. Nomeie o lugar que você está ocupando e de quem você está tirando esse cliente, na mesma estrutura do nosso conteúdo sobre análise de concorrência, para que a comparação aguente ser lida por alguém que conhece o mercado melhor do que você.
Uma fronteira que vale manter limpa: se o argumento de mercado cresce até virar um plano de canais, isso é outro documento. Um modelo de estratégia de conteúdo pertence à pasta de marketing, não ao plano de captação. Credores não leem planos de canal, e investidores arquivam isso como apêndice.
A economia unitária, escrita antes das projeções
Quase todo guia trata as finanças como um bloco só, e é por isso que tantos planos contêm uma curva de crescimento sem nenhuma conta embaixo. Divida o trabalho em dois. Primeiro a economia unitária: quanto custa adquirir um cliente, quanto esse cliente paga a você num ano, quanto ele custa para ser atendido e por quanto tempo ele fica. Depois as projeções, construídas a partir da primeira parte. Aí uma receita de três anos deixa de ser uma afirmação e passa a ser o primeiro número multiplicado pelo segundo.
Escrito na ordem inversa, a projeção é um formato de que você gostou, e o resto da escrita vira a busca por uma história que a sustente. Os leitores percebem a diferença, mesmo quando não conseguem dizer por quê.
As seções que são ritual
Algumas seções existem para serem preenchidas e não lidas, e numa pequena empresa a ausência delas custa mais barato que a presença. Uma capa. Um sumário para um documento de quinze páginas. Um organograma para cinco pessoas. Uma estratégia de saída num pedido de crédito bancário, onde a rota de recuperação do próprio credor é a garantia, e não o seu plano de aquisição. Um parágrafo de missão que diz o que você gostaria de ser.
A página do banco comunitário que está no topo desse resultado é o exemplo mais claro do que acontece quando inventário substitui prioridade: ela nomeia dez componentes, entre eles uma capa e um sumário, que a maioria dos guias deixa de fora, e nunca diz o que o próprio banco lê primeiro. Ela conhece o leitor dela melhor que qualquer outro nesse resultado e mesmo assim lista componentes com o mesmo peso.
Essa é a única coisa honesta que um modelo para baixar estruturalmente não consegue fazer. Um arquivo genérico precisa servir a todo leitor que ele possa alcançar, então ele não pode dizer a metade deles para apagar um capítulo. O que você deixa de fora não é punido pela checklist do leitor. Comprimento faz o contrário.
A ordem em que você escreve
A ordem costuma ser despachada numa única frase, quando aparece, e merece mais que isso. O resumo é uma compressão de decisões que você já tomou. Escreva-o primeiro e você estará comprimindo decisões que ainda não existem, e é por isso que o primeiro rascunho de um resumo executivo tende a ser uma descrição do negócio em vez de um veredito sobre ele.
A sequência que se sustenta:
- Economia unitária. Custo de adquirir um cliente, valor anual, custo de atendimento, retenção.
- A seção de mercado. Os três números, cada um com fonte e data.
- O plano operacional. O que o negócio faz toda semana, quem responde por cada parte, quais marcos carregam datas.
- As projeções. Construídas a partir dos passos um e três, para que cada número volte a um insumo que um leitor possa apontar.
- O pedido de financiamento. Quanto, o que ele compra, e como fica o pagamento no seu pior mês.
- Os riscos. As três coisas com maior chance de quebrar, e o movimento que você faz quando cada uma quebra.
- O resumo e o resumo executivo. Por último, a partir das seções prontas, que é quando existe algo real para comprimir.
O passo quatro é onde a maioria dos planos quebra em silêncio, porque uma projeção apoiada numa taxa de crescimento não volta a nada que um leitor possa conferir. Essa mesma disciplina é o que transforma KPIs de marketing em algo que um time usa em vez de algo que um slide mostra.
Por que o resumo é escrito por último, e por que isso não é clichê
Eu não vou vestir isso de descoberta. Os dois maiores guias editoriais desse resultado já dizem para escrever o resumo por último, um deles como um parêntese dentro de uma seção, o outro como o primeiro passo de um processo. Isso já é o mínimo esperado, e apresentar como o insight seria desonesto.
O que falta é o resto da ordem, e o motivo pelo qual a ordem importa. Uma análise de praticantes coloca os investidores em 2 a 4 minutos no resumo executivo no primeiro contato, o que significa que o único trabalho do resumo é tornar os números decisivos visíveis na primeira tela. Dois números, não um resumo de tudo. Quais dois, depende inteiramente de para qual dos quatro leitores você está escrevendo.
Um pedaço do documento não está coberto acima. A seção de marketing de um plano, e o ciclo que mantém um plano atual depois de assinado, pertencem ao nosso modelo de plano de marketing. Leia aquele como o instrumento de revisão e este como o documento que ele revisa.
Modelo, plano e canvas
Três palavras são usadas para uma coisa só, e não são o mesmo objeto.
Um modelo é uma casca: títulos, células em branco e nenhuma opinião sobre o seu negócio. Um plano é essa casca preenchida com os seus números, os seus nomes e as suas datas. Um canvas é um mapa de uma página de um modelo de negócio, que é realmente útil para discutir um modelo em vinte minutos e estruturalmente incapaz de carregar um cronograma de pagamento de empréstimo, um índice de cobertura, uma linha de custo de mercadoria ou um marco com data. O canvas faz o trabalho dele, e o trabalho dele não é este.
O erro é tratar a casca como entrega. Um plano que foi baixado, renomeado e meio preenchido pontua pior com um analista de crédito do que quatro páginas de conta escritas à mão, porque as quatro páginas respondem à pergunta que foi feita.
Conclusão
Escreva a economia unitária primeiro, confira o número de mercado contra uma fonte que outra pessoa consiga abrir, e deixe o resumo no fim, onde ele tem algo para resumir. Depois entregue o documento à pessoa que você está de fato endereçando e observe para qual página ela vira. Essa página está dizendo para que serve o plano, e raramente é a que você reescreveu três vezes num domingo.
Não há modelo de plano de negócios para baixar aqui, e isso é deliberado. O que está por baixo de um plano assim são os dados de onde os números vieram, e a Allable lê isso num lugar só: o seu desempenho de busca, o seu investimento em campanhas e o seu inventário de conteúdo lado a lado, para que os números de mercado e de marketing no documento possam voltar ao que eles de fato renderam. Os planos começam em EUR 99 por mês no Pro, EUR 199 no Business e EUR 399 no Scale, e cada um começa com um teste de 7 dias, para você colocar os seus próprios números lá dentro antes de apostar um trimestre neles.
Perguntas frequentes
O que um modelo de plano de negócios deve incluir?
A lista padrão está definida e você pode tomá-la como dada: resumo executivo, descrição da empresa, análise de mercado, produto ou serviço, marketing e vendas, operações, gestão, projeções financeiras e o pedido de financiamento. As duas superfícies de busca do Google publicam essa lista em detalhe e nenhuma delas está errada. O que decide o resultado são três coisas que a lista não carrega: a economia unitária por baixo das projeções, uma seção de mercado com um número que outra pessoa possa conferir, e um conjunto de seções escolhido para o leitor que você tem de fato. Uma pequena empresa que atende credores pode cortar a declaração de missão e o organograma sem perder nada do que um analista de crédito procurava.
Qual deve ser o tamanho de um plano de negócios?
Não existe tamanho padrão, e as duas respostas que o Google publica para exatamente essa pergunta não concordam entre si. O resumo de IA do Google diz 15 a 25 páginas, enquanto o painel de modo IA do próprio Google, respondendo à mesma consulta, diz 30 a 50 páginas para um plano tradicional. Duas superfícies, uma empresa, um fator de dois entre elas. A SBA também não define um tamanho. A posição publicada mais útil vem do Liveplan, cujo próprio guia diz que um plano não deveria levar mais de 15 minutos para ser folheado e que o tamanho deve espelhar o público. Esse é o teste certo. O plano de um credor é curto e vai direto na conta. O plano de um investidor pode ser mais longo se o argumento de mercado precisa do espaço. Um plano interno ou de sócios costuma ser uma página.
Você precisa de um plano de negócios para captar dinheiro?
Não sempre, e a resposta se divide por leitor. Investidores de capital costumam começar por um deck, então o plano costuma ser pedido depois que o interesse já existe; os números da DocSend acima mostram quanto pouco do começo de um processo é gasto lendo qualquer coisa. Dívida com garantia da SBA é outro assunto, porque um credor trabalha contra um regulamento nomeado. Desde 1º de outubro de 2026, esse regulamento significa um piso de cobertura do serviço da dívida de 1,10x ou 1,15x dependendo do empréstimo, um aporte de capital próprio de 10% para uma empresa em início e garantias pessoais de sócios acima de 20%. Apenas 42% dos solicitantes de pequenas empresas conseguiram todo o financiamento que buscavam no relatório de 2026 da pesquisa do Federal Reserve, então o documento está fazendo trabalho de verdade em vez de cumprir formalidade. Escreva para o leitor que tem um índice para conferir.

Leia o plano contra os números que ele afirma
Uma seção financeira só é tão boa quanto os números por baixo dela. A Allable conecta o seu desempenho de busca, o seu investimento em campanhas e o seu inventário de conteúdo num único espaço de trabalho, para que o tamanho de mercado e o custo de aquisição de cliente no seu plano possam ser conferidos contra números que existem, e não contra números que foram estimados uma vez e copiados para frente.


