Plantilla de plan de negocio: la sección que el inversor lee primero nunca es el resumen
 Escrito por Martin J.
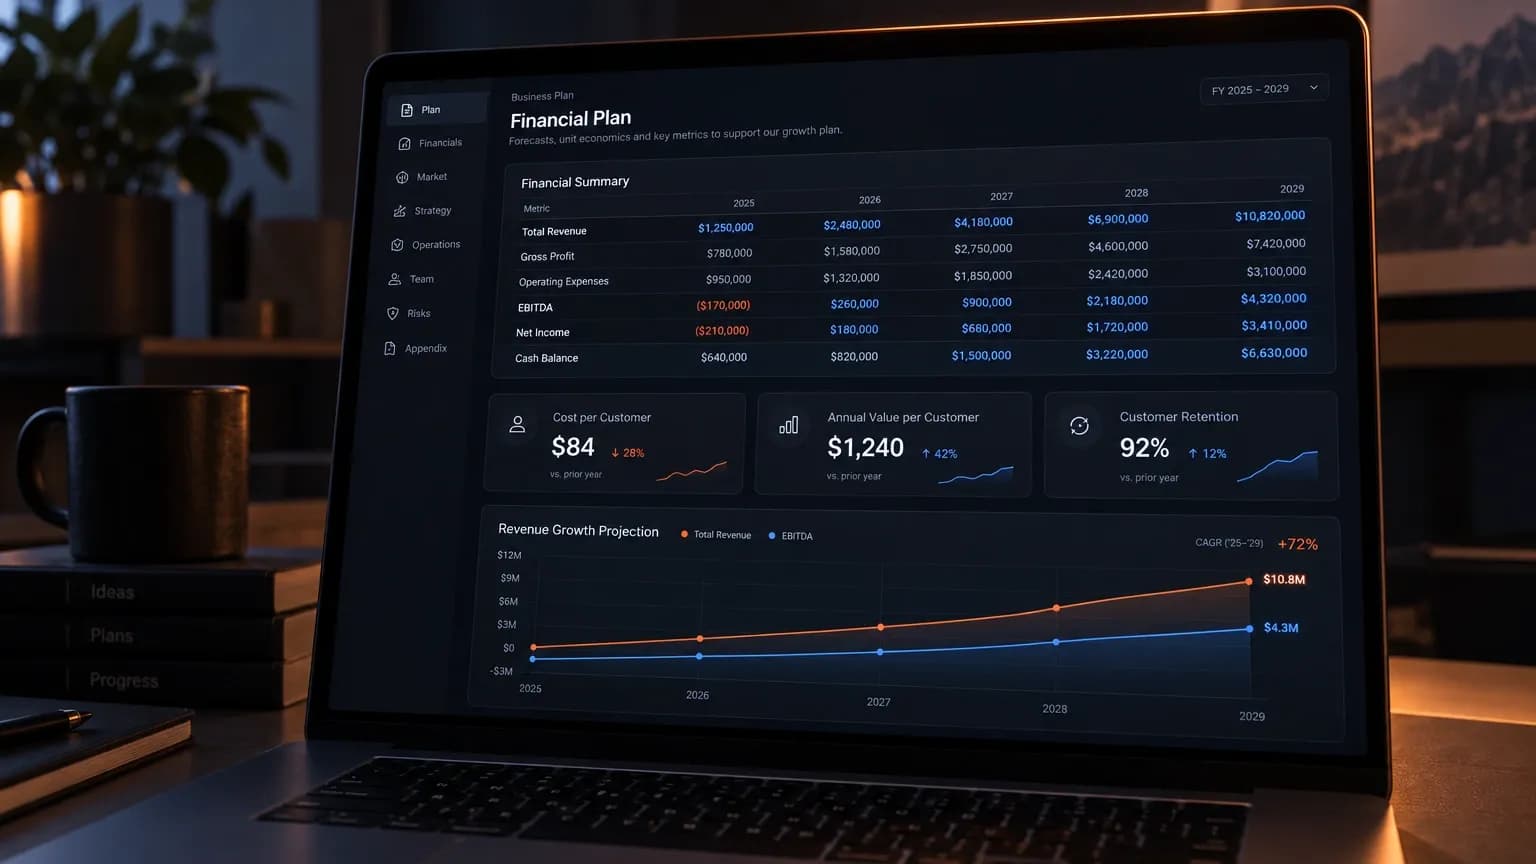
Un archivo genérico nunca te va a decir cuál de sus páginas decide la respuesta. Lo sabes y aun así pasaste el fin de semana puliendo el resumen ejecutivo, porque es lo que todo el mundo dice que importa. Un banco, un inversor, tu propio equipo y un socio abren el mismo documento buscando cuatro cosas que no se hablan entre sí. ¿Cuál de los cuatro tenías en la cabeza cuando escribiste la última versión? La plantilla que descargaste tenía que servir a todos, y por eso no le sirve del todo a ninguno. Y lo que un analista de crédito vino a comprobar puede que no esté en tu documento, sin que nada te avise.
Pasaste el fin de semana en el resumen ejecutivo y lo editaste tres veces, porque es la página que todo el mundo dice que importa más. También es la que casi todos los lectores hojean por encima, mientras que las dos secciones que deciden la respuesta se escriben al final y se corrigen menos. Esa distancia se abrió sin ruido y ninguna plantilla te la va a señalar, porque un archivo genérico tiene que servir a cada lector al que pueda llegar. Lo que significa que la aritmética que un prestamista vino a buscar puede que no esté en tu documento, y nada en tus analíticas te avisará de que falta. Te enteras cuando vuelve con una petición de información adicional.
Quién lo lee y qué cambia
Mira lo que de verdad ocupa la cabeza de este resultado y el cuadro es coherente. La página de plantillas de un banco local está ahí arriba, dos marcas grandes están ahí arriba con archivos descargables, dos PDF sin maquetar se han colado en el resultado orgánico, un par de tableros de Pinterest se han instalado, y las guías editoriales vienen de Monday, Shopify y Liveplan. Varias páginas del top ten te entregan una plantilla, y más de una está escrita por un prestamista.
Lo que ninguna hace es relacionar al lector con lo que cambia en el documento. Un archivo descargable tiene que seguir siendo genérico, y por eso mismo no puede tomar esa decisión por ti. Cuatro personas pueden leer tu plan, y lo abren con cuatro preguntas distintas.
El inversor lee mercado
La investigación de DocSend sobre mazos de presentación para ronda sitúa la revisión media de un inversor en 3 minutos y 44 segundos, con solo un 58 por ciento de los mazos leídos hasta la última diapositiva y la primera página recibiendo más del doble de tiempo que cualquier otra posterior. Son cifras de mazo y no de plan, y no voy a fingir lo contrario, pero son la evidencia medida más cercana de que el arranque de un documento decide si el resto se lee. Los tres primeros minutos de un inversor se van en una pregunta: ¿este mercado es lo bastante grande para devolver un fondo, y puede este equipo quedarse una parte? Un documento que se gasta las primeras páginas en un calendario de amortización responde a una pregunta que este lector nunca hizo.
Un plan de negocio en sí es otro instrumento, y la comparación es el encuadre público más limpio de la diferencia. Un plan lleva veinte minutos o más y a menudo horas, y solo se lee entero cuando el interés ya existe. Así que el primer pase del inversor es un filtro, y el plan es lo que abre después de que el filtro te deje pasar.
El banco lee la devolución
La Small Business Administration reescribió el suelo de préstamo en la SOP 50 10 8.1, con efecto desde el 1 de octubre de 2026. Los mínimos de cobertura del servicio de la deuda son de 1,10x para los préstamos 7(a) Small y 1,15x para el Standard 7(a), con 1,25x y 1,15x según el tipo de cambio de titularidad. Una empresa de nueva creación tiene que mostrar una inyección de capital del 10 por ciento, y se exigen garantías personales a cualquiera que posea un 20 por ciento o más.
Luego está la capa que la norma no menciona. La mayoría de los bancos aplican encima su propio criterio, habitualmente 1,25x o más sobre la cobertura del servicio de la deuda del negocio, y muchos calculan además un DSCR global que incorpora los ingresos y las deudas personales del propietario y busca entre 1,0x y 1,15x sobre esa cifra combinada. Los prestamistas describen su zona de confort como 1,25 o más, idealmente cerca de 2, y un proveedor de capital sitúa la línea preferente por encima de 1,40.
Todo lo cual significa que un analista de crédito lee primero tu aritmética de devolución, no tu visión. Pregunta cómo es la cuota mensual en tu peor mes, no en tu mes medio. Cuatro pagos al año a 1,4x de cobertura y ocho meses en equilibrio es una solicitud distinta de la que sugiere el total anual.
Hay otros dos cambios de 2026 que están invalidando en silencio guías más antiguas. La exigencia de preselección FICO SBSS para préstamos 7(a) Small de 350.000 $ o menos terminó el 1 de marzo de 2026, y la titularidad se restringió a ciudadanos y nacionales estadounidenses con residencia principal en Estados Unidos. Los residentes permanentes legales ya no cumplen. Si tu plan se construyó con un artículo de plantilla escrito antes de marzo, nada dentro te lo habrá contado.
El lector interno lee al propietario
Tu propio equipo abre el plan por un motivo más simple: saber quién hace qué. Un hito sin nombre es un hito que nadie ha recogido. Y compararán tus cifras con las que manejan a diario, que es la prueba de credibilidad más rápida del documento. Cuando la línea de marketing del plan contradice el presupuesto de marketing de la carpeta de finanzas, el equipo lo nota antes que cualquier lector externo.
Si una parte de ese trabajo viene de fuera, el plan operativo tiene que nombrar al equipo externo en lugar de disolverlo en un total, porque la coordinación es un coste real y recae sobre quien ya tiene menos tiempo. Lo que cuestan de verdad esos acuerdos, y lo que devuelven, está en nuestro artículo sobre agencias de creación de contenido.
El socio lee el reparto
Un socio o cofundador lee buscando las condiciones que nunca llegan a una plantilla: qué compra una aportación, qué pasa con la participación si alguien se va en el segundo año, y cómo queda el reparto después de un año malo en lugar de uno bueno. Esas condiciones van en el documento del plan, no en una conversación que cada uno recuerda de forma distinta.
Aquí está la misma información como un único mapa, que es la pieza que ninguna plantilla de este resultado lleva:
Lector | Qué comprueba primero | Qué cambia en el documento |
|---|---|---|
Inversor | Si el mercado puede devolver un fondo | La sección de mercado y el uso de fondos cargan el peso; el calendario de amortización es contexto |
Banco o analista de crédito | Si la aritmética de devolución aguanta un mes malo | Muestra la cobertura frente al peor mes, la inyección de capital y la exigencia de garantía |
Lector interno o equipo | Si hay un nombre junto a cada pieza de trabajo | Los hitos llevan responsable y fecha; el plan tiene que coincidir con el presupuesto |
Socio o cofundador | Si el reparto aguanta bajo presión | Aportación, vesting y condiciones de salida quedan escritas en el documento |
Las secciones que hacen trabajo real
Una sección hace trabajo cuando un lector puede comprobarla y esa comprobación puede cambiar una decisión. Con ese criterio, la mayor parte de la lista estándar es neutra, y dos secciones son decisivas.
La sección de mercado, escrita con un número que alguien pueda comprobar
Todas las guías te dicen que incluyas un análisis de mercado. Ninguna te dice qué número va dentro, y «el mercado está creciendo» no lo puede comprobar nadie. Mete tres números en la sección y documenta cada uno con una fecha: los compradores a los que puedes llegar de verdad, lo que pagan y la cuota que tienes que ganar. Después escribe la aritmética, de modo que compradores alcanzables por precio por cuota sea igual a los ingresos de tu propia proyección. Un lector que puede seguir esa cadena también puede discutir un solo eslabón, que es lo que quieres, porque una objeción es más barata que el silencio.
Esa misma sección es donde va la mitad competitiva, y es un bolsillo de demanda real debajo de esta consulta. Nombra la posición que ocupas y a qué cliente se lo quitas, con la misma estructura que nuestro marco de análisis de la competencia, para que la comparación sobreviva a que la lea alguien que conoce el mercado mejor que tú.
Una frontera que conviene mantener limpia: si el argumento de mercado crece hasta convertirse en un plan de canales, eso es otro documento. Una plantilla de estrategia de contenido va en la carpeta de marketing, no en el plan de financiación. Los prestamistas no leen planes de canales y los inversores los archivan como anexo.
La economía unitaria, escrita antes de las proyecciones
Casi todas las guías tratan las finanzas como un bloque, y por eso tantos planes contienen una curva de crecimiento sin aritmética debajo. Parte el trabajo en dos. Primero la economía unitaria: cuánto cuesta captar un cliente, cuánto te paga ese cliente en un año, cuánto cuesta atenderlo y cuánto tiempo se queda. Después las proyecciones, construidas sobre lo primero. Entonces una cifra de ingresos a tres años deja de ser una afirmación y pasa a ser el primer número multiplicado por el segundo.
Escrito en el otro orden, la proyección es una forma que te gustó, y el resto del texto se convierte en la búsqueda de una historia que la sostenga. Los lectores notan la diferencia, aunque no sepan decir por qué.
Las secciones que son puro ritual
Hay secciones que existen para rellenarse y no para leerse, y en una empresa pequeña su ausencia es más barata que su presencia. Una portada. Un índice para un documento de quince páginas. Un organigrama para cinco personas. Una estrategia de salida en una solicitud de préstamo bancario, donde la vía de recuperación del propio prestamista es la garantía, no tu plan de adquisición. Un párrafo de declaración de misión que dice lo que te gustaría ser.
La página del banco local que está en la cabeza de este resultado es el ejemplo más claro de lo que pasa cuando el inventario sustituye a la prioridad: nombra diez componentes, entre ellos una portada y un índice que la mayoría de las guías descartan, y nunca dice qué lee primero el propio banco. Conoce a su lector mejor que nadie en el resultado y aun así enumera los componentes con el mismo peso.
Esto es lo único honesto que una plantilla descargable no puede hacer por estructura. Un archivo genérico tiene que servir a cada lector al que pueda llegar, así que no puede decirle a la mitad que borre un capítulo. Lo que dejes fuera, la lista de comprobación del lector no te lo penaliza. La longitud hace lo contrario.
El orden en el que se escribe
El orden se despacha normalmente en una sola frase, cuando aparece, y merece más que eso. El resumen es una compresión de decisiones que ya has tomado. Escríbelo primero y estarás comprimiendo decisiones que todavía no existen, y por eso el primer borrador de un resumen ejecutivo tiende a ser una descripción del negocio en lugar de un juicio sobre él.
La secuencia que aguanta:
- Economía unitaria. Cuánto cuesta captar un cliente, valor anual, coste de atenderlo, retención.
- La sección de mercado. Los tres números, cada uno con fuente y fecha.
- El plan operativo. Qué hace el negocio cada semana, quién es dueño de cada pieza, qué hitos llevan fecha.
- Las proyecciones. Construidas sobre los pasos uno y tres, de modo que cada cifra remonte a un dato que un lector pueda señalar.
- La solicitud de financiación. Cuánto, qué compra y cómo es la devolución en tu peor mes.
- Los riesgos. Las tres cosas con más probabilidad de romperse y el movimiento que haces cuando cada una lo hace.
- El resumen y el resumen ejecutivo. Al final, desde las secciones terminadas, que es cuando hay algo real que comprimir.
El paso cuatro es donde la mayoría de los planes se rompen en silencio, porque una proyección que se apoya en una tasa de crecimiento no remonta a nada que un lector pueda comprobar. La misma disciplina es lo que convierte unos KPI de marketing en algo que un equipo usa y no en algo que una diapositiva enseña.
Por qué el resumen se escribe al final, y por qué eso no es un tópico
No voy a disfrazar esto de descubrimiento. Las dos guías editoriales más grandes de este resultado ya dicen que el resumen se escribe al final, una como paréntesis dentro de una sección y la otra como primer paso de un proceso. Es lo mínimo que se espera, y presentarlo como el hallazgo sería deshonesto.
Lo que falta es el resto del orden, y el motivo por el que el orden importa. Un análisis de profesionales sitúa a los inversores en 2 a 4 minutos sobre el resumen ejecutivo en el primer contacto, lo que significa que el único trabajo del resumen es hacer visibles las cifras decisivas en la primera pantalla. Dos números, no un resumen de todo. Cuáles dos, depende por completo de cuál de los cuatro lectores sea el tuyo.
Una pieza del documento no está cubierta arriba. La sección de marketing de un plan, y el bucle que mantiene un plan al día una vez firmado, pertenecen a nuestra plantilla de plan de marketing. Lee esa como el instrumento de revisión y esta como el documento que revisa.
Plantilla, plan y canvas
Hay tres palabras que se usan para una sola cosa, y no son el mismo objeto.
Una plantilla es un armazón: encabezados, celdas vacías y ninguna opinión sobre tu negocio. Un plan es ese armazón relleno con tus números, tus nombres y tus fechas. Un canvas es un mapa de una página de un modelo de negocio, que es genuinamente útil para discutir un modelo en veinte minutos y estructuralmente incapaz de cargar con un calendario de amortización de préstamo, un ratio de cobertura, una línea de coste de ventas o un hito con fecha. El canvas hace su propio trabajo, y su propio trabajo no es este.
El error es tratar el armazón como el entregable. Un plan descargado, renombrado y medio rellenado puntúa peor ante un analista de crédito que cuatro páginas de aritmética escritas a mano, porque las cuatro páginas responden a la pregunta que se hizo.
Conclusión
Escribe primero la economía unitaria, contrasta la cifra de mercado con una fuente que otra persona pueda abrir y deja el resumen al final, donde tiene algo que resumir. Después entrega el documento a la persona a la que de verdad te diriges y mira a qué página pasa. Esa página te está diciendo para qué sirve el plan, y rara vez es la que reescribiste tres veces un domingo.
Aquí no hay ninguna plantilla de plan de negocio para descargar, y es deliberado. Lo que hay debajo de un plan así son los datos de los que salieron los números, y Allable los lee en un solo sitio: tu rendimiento en buscadores, tu inversión en campañas y tu inventario de contenido, uno al lado del otro, para que las cifras de mercado y de marketing del documento se puedan remontar a lo que de verdad ingresaron. Los planes empiezan en EUR 99 al mes en Pro, EUR 199 en Business y EUR 399 en Scale, y cada uno arranca con una prueba de 7 días, para que puedas meter tus propias cifras antes de comprometer un trimestre.
Preguntas frecuentes
¿Qué debe incluir una plantilla de plan de negocio?
La lista estándar está asentada y puedes darla por buena: resumen ejecutivo, descripción de la empresa, análisis de mercado, producto o servicio, marketing y ventas, operaciones, gestión, proyecciones financieras y la solicitud de financiación. Las dos superficies de Google publican esa lista por extenso y ninguna se equivoca. Lo que decide el resultado son tres cosas que la lista no puede llevar: la economía unitaria por debajo de las proyecciones, una sección de mercado con un número que otra persona pueda comprobar y un conjunto de secciones elegido para el lector que de verdad tienes. Una empresa pequeña que se dirige a prestamistas puede quitarse la declaración de misión y el organigrama sin perder nada de lo que un analista de crédito buscaba.
¿Qué extensión debe tener un plan de negocio?
No hay una extensión estándar, y las dos respuestas que Google publica para esta misma pregunta no coinciden. Su resumen con IA dice de 15 a 25 páginas, mientras que su panel de modo IA, respondiendo a la misma consulta, dice de 30 a 50 páginas para un plan tradicional. Dos superficies, una empresa, un factor de dos entre ellas. La SBA tampoco fija una extensión. La posición publicada más útil viene de Liveplan, cuya propia guía dice que un plan no debería llevar más de 15 minutos de hojear y que la extensión debe reflejar a su público. Esa es la prueba correcta. El plan de un prestamista es corto y va directo a la aritmética. El de un inversor puede alargarse si el argumento de mercado necesita el espacio. Un plan interno o de socios suele ser una página.
¿Necesitas un plan de negocio para levantar dinero?
No siempre, y la respuesta se parte según el lector. Los inversores de capital suelen partir de un mazo de presentación, así que el plan se pide a menudo cuando el interés ya existe; las cifras de DocSend de arriba muestran qué poco de la parte inicial de un proceso se dedica a leer algo. La deuda avalada por la SBA es otra cosa, porque un prestamista trabaja contra un reglamento con nombre. Desde el 1 de octubre de 2026 ese reglamento significa un suelo de cobertura del servicio de la deuda de 1,10x o 1,15x según el préstamo, una inyección de capital del 10 por ciento para una empresa de nueva creación y garantías personales de propietarios por encima del 20 por ciento. Solo el 42 por ciento de los solicitantes de pequeña empresa obtuvo toda la financiación que buscaba en el informe de la encuesta de la Reserva Federal de 2026, así que el documento hace trabajo real y no cumple un trámite. Escribe para el lector que tiene un ratio que comprobar.

Contrasta el plan con los números que afirma
Una sección financiera vale tanto como las cifras que tiene debajo. Allable conecta tu rendimiento en buscadores, tu inversión en campañas y tu inventario de contenido en un único espacio de trabajo, para que el tamaño de mercado y el coste de adquisición de cliente de tu plan se puedan contrastar con números que existen y no con números que se estimaron una vez y se copiaron hacia delante.


